


Tres bancos ofrecen créditos UVA para comprar casas modulares, con financiamiento de hasta $185 millones, plazos de diez años y cobertura del 100% del valor.
El acceso al crédito hipotecario empezó a cambiar el escenario para las casas modulares. Tres bancos ya cuentan con líneas que permiten financiar la compra de viviendas industrializadas, con préstamos que llegan hasta $185 millones, aunque las condiciones varían según la entidad, el tipo de vivienda y el perfil del solicitante.
El crecimiento de este segmento también responde a una mayor variedad de sistemas constructivos (wood frame, panelería, madera, steel frame, contenedores, entre otras opciones) que buscan ofrecer una alternativa a la obra tradicional en ladrillo. Las propuestas industrializadas y modulares se multiplican con distintos niveles de superficie, terminaciones y prestaciones, con la posibilidad de fabricar buena parte de la vivienda fuera del terreno y reducir los tiempos de ejecución. En ese contexto, el sistema gana presencia tanto entre quienes buscan una vivienda permanente como entre quienes evalúan una segunda casa o un proyecto sobre un lote propio.
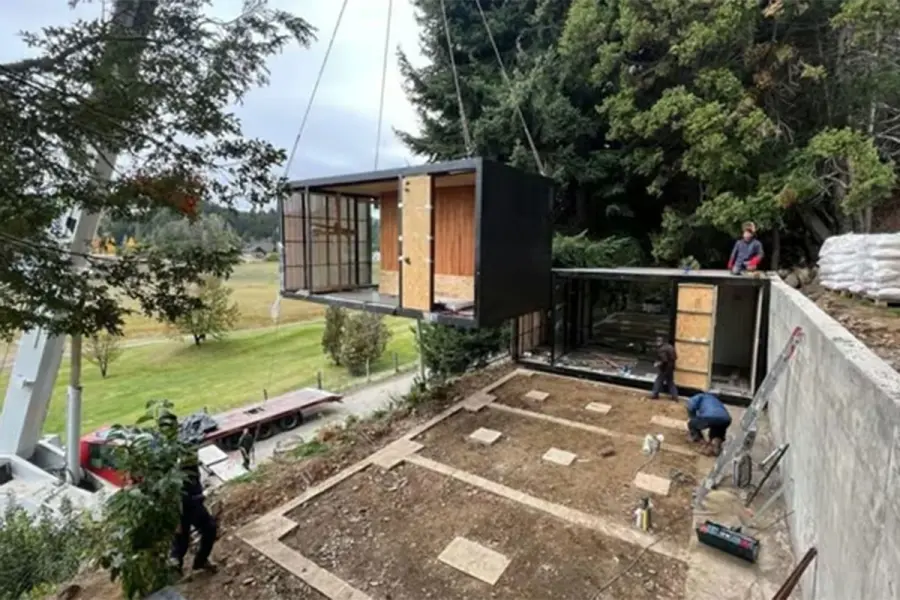
Las propuestas que hay actuamente para financiar la compra de unidades modulares, son:
- Banco Hipotecario: permite financiar hasta el 100% del valor de determinadas viviendas industrializadas, con un máximo de 50.000 UVA y un plazo de hasta seis años. La tasa es de 15% más UVA y la relación cuota-ingreso puede llegar al 25%. El desembolso se divide en dos etapas: 40% como anticipo y el 60% restante cuando se confirma la fecha de entrega.
- Banco Provincia: préstamo personal en UVA de hasta $100 millones, con posibilidad de financiar hasta el 100% del valor de la vivienda, IVA incluido, para unidades de empresas adheridas. El plazo llega hasta 96 cuotas. La tasa es de 9% anual para quienes cobran sus haberes en el banco y 15% para el resto. No requiere hipoteca ni gastos de escribanía y el dinero se transfiere directamente al proveedor.
- Banco Ciudad: ofrece préstamos personales UVA de hasta $185 millones, con un plazo máximo de 10 años. Para la compra de una vivienda modular financia hasta el 75% del valor o presupuesto. La tasa parte de 10,5% nominal anual más UVA para obras que incorporen eficiencia energética y llega a 11,5% más UVA para otros destinos. La cuota puede representar hasta el 20% de los ingresos netos.
Más allá de las diferencias entre las entidades, hay un punto que resulta central: el comprador no debe confundir el porcentaje que financia el banco con el costo total del proyecto. Una vivienda puede estar cubierta en un 100% por una línea de crédito y, aun así, quedar fuera del préstamo el transporte, la fundación, el montaje, las conexiones o la preparación del terreno.
Para quienes ya tienen terreno, el sistema ofrece una ventaja clave: permite conocer con más precisión el costo de la vivienda antes de comenzar. A diferencia de una obra convencional, cuyos precios pueden modificarse durante la ejecución, la fabricación industrializada acorta los tiempos y ofrece una mayor previsibilidad. En los modelos consultados, el valor parte de cerca de u$s1.030 por m2 y puede rondar los u$s1.400, aunque comparar sólo ese indicador puede ser engañoso: el equipamiento y las terminaciones cambian de manera notable el presupuesto final. De hecho hay unidades "baratas" desde u$s9.000 hasta las premium que superan los u$s100.000.
El precio por m2 no cuenta toda la historia
Juan Pablo Rudoni, presidente de la Cámara Argentina de la Construcción Modular e Industrializada (CACMI) y presidente de Ecosan, explicó que una vivienda modular de buena calidad se ubica hoy, como referencia, entre u$s1.200 y u$s1.500 por m2, un nivel similar al de una construcción tradicional de características equivalentes.
“La diferencia no está necesariamente en que sea más barata”, dijo Rudoni, y destacó otros atributos del sistema: tiempos de ejecución más cortos, controles industriales durante la fabricación y posibilidades de alcanzar buenos niveles de eficiencia energética.
El dato del m2, sin embargo, puede resultar insuficiente para calcular el desembolso total. Según la empresa y la ubicación del proyecto, el precio puede incluir o excluir transporte, montaje, fundaciones, conexiones de servicios, preparación del terreno y distintos trabajos complementarios.
Leandro Seoane, de LABO Modular, planteó una diferencia entre las viviendas estandarizadas y los proyectos de mayor complejidad. En las primeras, los valores pueden arrancar en torno de u$s1.200 por m2 más IVA, mientras que una vivienda a medida o de alta gama puede llegar a entre u$s1.500 y u$s3.000 por m2.
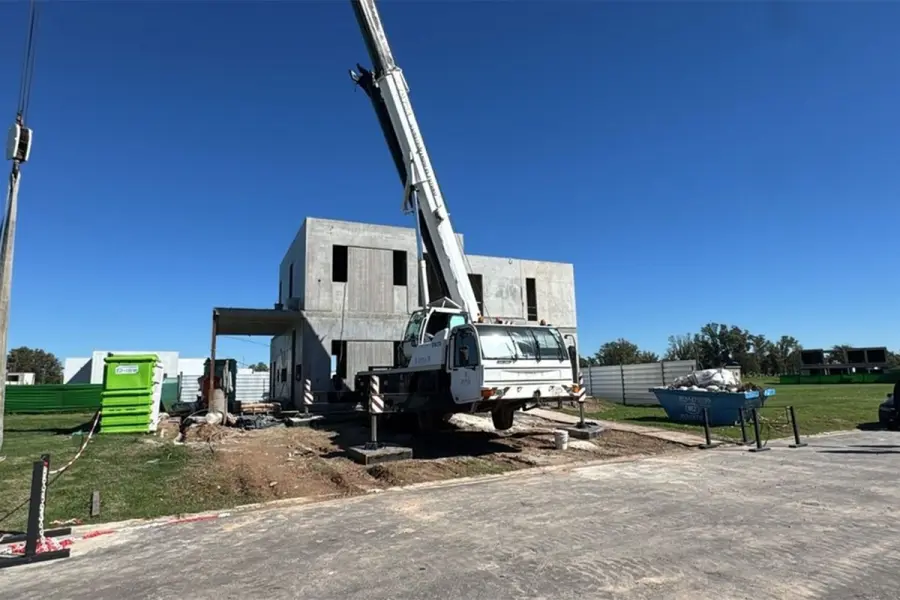
Por eso, antes de firmar, el comprador debería pedir un presupuesto detallado y no quedarse sólo con el valor publicado. La pregunta central es cuánto cuesta la vivienda terminada, instalada y lista para habitar en ese terreno específico.
Según un relevamiento de Clarín, el abanico de precios es amplio. Entre los modelos que actualmente se comercializan en el mercado local hay alternativas que parten de poco más de US$31.000 para una vivienda de 30 m², mientras que las opciones de dos dormitorios arrancan en torno de los US$43.000.
Entre los valores publicados por Hometech-IDERO, por ejemplo, una unidad de 30 m² y un dormitorio de la denominada Línea Evolutiva cuesta desde US$34.500.

Un modelo de 41 m², tres ambientes y dos dormitorios se ofrece por US$47.300, mientras que una vivienda de 53 m² y dos dormitorios ronda los US$59.300.
Para quienes buscan más superficie, una casa de 63 m² cuesta alrededor de US$61.880 y una de 69 m², unos US$63.538. Una alternativa de 78 m² alcanza los US$76.613.
También existen propuestas desarrolladas en altura: una vivienda de 60 m² distribuida en dos plantas y con dos dormitorios ronda los US$66.300.
El terreno también define cuánto costará la vivienda
Una de las primeras cuestiones a revisar es el lote. No alcanza con que tenga la superficie necesaria: hay que estudiar el suelo, los desniveles, la compactación y las condiciones de acceso.
Rudoni explicó que no existe una única solución de cimentación para las casas modulares. Según las características del terreno y del proyecto, pueden utilizarse dados o pilotes premoldeados de hormigón, pilotines, plateas o vigas de encadenado.
Seoane agregó otro aspecto que puede modificar de manera importante el presupuesto: la logística. Como buena parte de la vivienda se fabrica fuera del terreno, antes de contratar hay que verificar la ruta que seguirá el módulo desde la planta hasta el lote.
El recorrido puede presentar dificultades por caminos, puentes, calles angostas, árboles, cables o limitaciones de espacio para el ingreso y operación de la grúa. En barrios cerrados, además, deben revisarse las condiciones de acceso y las reglas internas para el montaje.
Los servicios también forman parte de la cuenta. Si el lote cuenta con electricidad, agua, gas y cloacas cerca, las conexiones pueden resultar más sencillas. Si las redes están alejadas, el tendido aumenta el costo. Y cuando directamente no existen servicios públicos, puede ser necesario incorporar soluciones autónomas, como biodigestores, plantas de tratamiento o sistemas solares.
Otro punto que suele generar dudas es la posibilidad de instalar una casa modular sobre una construcción existente. Los dos especialistas coinciden en que es técnicamente posible, pero requiere un estudio estructural previo.
“Primero debemos verificar la estructura existente y analizar, si está disponible, la memoria de cálculo”, explicó Rudoni. El objetivo es determinar si la construcción puede soportar las nuevas cargas y cómo se transmitirán hasta las fundaciones.
Seoane indicó que LABO Modular ya realizó proyectos de este tipo y que resulta indispensable estudiar la capacidad portante de la losa o estructura existente, junto con la posición de vigas y muros portantes, antes de definir el sistema de apoyo.
Permisos, documentación y qué debe incluir el contrato
Otro de los puntos que el comprador debe revisar antes de contratar es la documentación. Una casa modular destinada a vivienda no queda fuera de las normas urbanísticas por el hecho de fabricarse en una planta.
En términos generales, debe tramitar los permisos correspondientes bajo los códigos de edificación de cada jurisdicción. El expediente puede requerir planos, plantas, cortes, memoria de cálculo y documentación técnica específica.
Las empresas suelen entregar la documentación correspondiente a su sistema constructivo y al modelo contratado, pero la presentación ante el municipio queda a cargo del propietario junto con el profesional o gestor que corresponda.
Seoane destacó que la situación también alcanza a los barrios privados. Según su experiencia, las comisiones de arquitectura de countries y barrios cerrados ya conocen este tipo de sistemas y los proyectos pueden tramitarse dentro de los procedimientos habituales.
Antes de firmar, además, conviene pedir por escrito qué incluye el precio. Entre los puntos a revisar aparecen el flete, el seguro de traslado, la grúa, la fundación, el montaje, las conexiones de electricidad, agua, gas y cloacas, el movimiento de suelo y los equipos de climatización.
También debe quedar definido quién ejecuta cada tarea y qué ocurre si aparecen trabajos adicionales durante la obra.
La construcción industrializada permite trasladar buena parte del proceso a una planta, reducir los tiempos de ejecución y aumentar la previsibilidad. Pero eso no significa que todos los terrenos sean iguales ni que todos los presupuestos incluyan lo mismo.
“Más que quedarse únicamente con el precio publicado por metro cuadrado, el comprador debería preguntar cuánto cuesta esta vivienda terminada, instalada y en condiciones de ser habitada en mi terreno, y exactamente qué incluye ese precio”, afirmó Rudoni.
Seoane resumió el criterio que debería guiar la comparación: no mirar solamente el valor de la vivienda, sino evaluar el proyecto completo, desde la salida de fábrica hasta su instalación definitiva, con terreno, logística, fundaciones, servicios, documentación y terminaciones incluidos en la cuenta final. (Ámbito)


